PROJETO DE LEI
Ementa
Dispõe sobre a contribuição previdenciária do
contribuinte individual, o cálculo do benefício, altera dispositivos das Leis nºs
8.212 e 8.213, ambas de 24 de julho de 1991, e dá outras providências.
O Congresso Nacional
decreta:Art. 1º A
Lei nº 8.212, de 24 de julho de 1991, passa a vigorar com as seguintes
alterações:
"Art. 12. .......................................................................................
I - ................................................................................................
i) o empregado de organismo oficial internacional ou estrangeiro em funcionamento no Brasil, salvo quando coberto por regime próprio de previdência social;
V - como contribuinte individual:
a) a pessoa física, proprietária ou não, que explora atividade agropecuária ou pesqueira, em caráter permanente ou temporário, diretamente ou por intermédio de prepostos e com auxílio de empregados, utilizados a qualquer título, ainda que de forma não contínua;
b) a pessoa física, proprietária ou não, que explora atividade de extração mineral – garimpo –, em caráter permanente ou temporário, diretamente ou por intermédio de prepostos, com ou sem o auxílio de empregados, utilizados a qualquer título, ainda que de forma não contínua;
c) o ministro de confissão religiosa e o membro de instituto de vida consagrada, de congregação ou de ordem religiosa, quando mantidos pela entidade a que pertencem, salvo se filiados obrigatoriamente à Previdência Social em razão de outra atividade ou a outro regime previdenciário, militar ou civil, ainda que na condição de inativos;
d) o brasileiro civil que trabalha no exterior para organismo oficial internacional do qual o Brasil é membro efetivo, ainda que lá domiciliado e contratado, salvo quando coberto por regime próprio de previdência social;
e) o titular de firma individual urbana ou rural, o diretor não empregado e o membro de conselho de administração de sociedade anônima, o sócio solidário, o sócio de indústria, o sócio gerente e o sócio cotista que recebam remuneração decorrente de seu trabalho em empresa urbana ou rural, e o associado eleito para cargo de direção em cooperativa, associação ou entidade de qualquer natureza ou finalidade, bem como o síndico ou administrador eleito para exercer atividade de direção condominial, desde que recebam remuneração;
f) quem presta serviço de natureza urbana ou rural, em caráter eventual, a uma ou mais empresas, sem relação de emprego;
g) a pessoa física que exerce, por conta própria, atividade econômica de natureza urbana, com fins lucrativos ou não;
h) o trabalhador avulso, assim entendido quem presta, a diversas empresas, sem vínculo empregatício, serviços de natureza urbana ou rural definidos no regulamento;
§ 6º Aplica-se
o disposto na alínea "g" do inciso I do caput ao ocupante de cargo de
Ministro de Estado, de Secretário Estadual, Distrital ou Municipal, sem vínculo efetivo
com a União, Estados, Distrito Federal e Municípios, suas autarquias, ainda que em
regime especial, e fundações." (NR)
"Art. 13. O servidor civil ocupante de cargo efetivo ou o militar da União, dos Estados, do Distrito Federal ou dos Municípios, bem como o das respectivas autarquias e fundações, são excluídos do Regime Geral de Previdência Social consubstanciado nesta Lei, desde que amparados por regime próprio de previdência social.
§ 1º Caso
o servidor ou o militar, amparados por regime próprio de previdência social, sejam
requisitados para outro órgão ou entidade cujo regime previdenciário não permita a
filiação nessa condição, permanecerão vinculados ao regime de origem, obedecidas as
regras que cada ente estabeleça acerca de sua contribuição.
§ 2º Caso
o servidor ou o militar venham a exercer, concomitantemente, uma ou mais atividades
abrangidas pelo Regime Geral de Previdência Social, tornar-se-ão segurados obrigatórios
em relação a essas atividades." (NR)
"Art. 15. .......................................................................................
Parágrafo único. Equipara-se a empresa, para os efeitos desta Lei, o contribuinte individual em relação a segurado que lhe presta serviço, bem como a cooperativa, a associação ou entidade de qualquer natureza ou finalidade, a missão diplomática e a repartição consular de carreira estrangeiras." (NR)
"CAPÍTULO III
DA CONTRIBUIÇÃO DO SEGURADO
Seção I
Da Contribuição do Segurado Empregado e Empregado Doméstico
Art. 20. A contribuição do segurado empregado, inclusive o doméstico, é calculada mediante a aplicação da correspondente alíquota sobre o seu salário-de-contribuição mensal, de forma não cumulativa, observado o disposto no art. 28, de acordo com a seguinte tabela:
§ 2º O
disposto neste artigo aplica-se também ao segurado empregado que preste serviços a
microempresas. (NR)
Seção II
Da Contribuição dos Segurados Contribuinte Individual e Facultativo
Art. 21. A alíquota de contribuição dos segurados contribuinte individual e facultativo será de vinte por cento sobre o respectivo salário-de-contribuição." (NR)
"Art. 22. .......................................................................................
III - vinte por cento sobre o total das remunerações pagas ou creditadas a qualquer título, no decorrer do mês, aos segurados contribuintes individuais que lhe prestem serviços;
IV - quinze por cento sobre o valor bruto da nota fiscal ou fatura de prestação de serviços, relativamente a serviços que lhes são prestados por cooperados por intermédio de cooperativas de trabalho.
§ 1º No
caso de bancos comerciais, bancos de investimentos, bancos de desenvolvimento, caixas
econômicas, sociedades de crédito, financiamento e investimento, sociedades de crédito
imobiliário, sociedades corretoras, distribuidoras de títulos e valores mobiliários,
empresas de arrendamento mercantil, cooperativas de crédito, empresas de seguros privados
e de capitalização, agentes autônomos de seguros privados e de crédito e entidades de
previdência privada abertas e fechadas, além das contribuições referidas neste artigo
e no art. 23, é devida a contribuição adicional de dois vírgula cinco por cento sobre
a base de cálculo definida nos incisos I e III deste artigo.
" (NR)
"Art. 28. .......................................................................................
I - para o empregado: a remuneração auferida em uma ou mais empresas, assim entendida a totalidade dos rendimentos pagos, devidos ou creditados a qualquer título, durante o mês, destinados a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços nos termos da lei ou do contrato ou, ainda, de convenção ou acordo coletivo de trabalho ou sentença normativa;
III - para o contribuinte
individual: a remuneração auferida em uma ou mais empresas ou pelo exercício de sua
atividade por conta própria, durante o mês, observado o limite máximo a que se refere o
§ 5º;
IV - para o segurado facultativo: o
valor por ele declarado, observado o limite máximo a que se refere o § 5º.
" (NR)
"Art. 30. .......................................................................................
I - ...............................................................................................
a) arrecadar as contribuições dos segurados empregados a seu serviço, descontando-as da respectiva remuneração;
b) recolher o produto arrecadado na forma da alínea anterior, a contribuição a que se refere o inciso IV do art. 22, assim como as contribuições a seu cargo incidentes sobre as remunerações pagas, devidas ou creditadas, a qualquer título, aos segurados empregados e contribuintes individuais a seu serviço, até o dia dois do mês seguinte ao da competência;
II - os segurados contribuinte individual e facultativo estão obrigados a recolher sua contribuição por iniciativa própria, até o dia quinze do mês seguinte ao da competência;
§ 2o Se não houver expediente bancário nas datas indicadas, o recolhimento deverá ser efetuado no dia útil imediatamente posterior.
§ 4º Na
hipótese de o contribuinte individual prestar serviço a uma ou mais empresas, poderá
deduzir, por ocasião do recolhimento de sua contribuição mensal, quarenta e cinco por
cento da contribuição da empresa incidente sobre a remuneração que esta lhe tenha pago
ou creditado, efetivamente recolhida, até o limite do respectivo
salário-de-contribuição.
§ 5º Aplica-se
o disposto no parágrafo anterior ao cooperado que prestar serviço a empresa por
intermédio de cooperativa de trabalho." (NR)
"Art. 35. .......................................................................................
I - ...............................................................................................
a) oito por cento, dentro do mês de vencimento da obrigação;
b) quatorze por cento, no mês seguinte;
c) vinte por cento, a partir do segundo mês seguinte ao do vencimento da obrigação;
II - ...............................................................................................
a) vinte e quatro por cento, em até quinze dias do recebimento da notificação;
b) trinta por cento, após o décimo quinto dia do recebimento da notificação;
c) quarenta por cento, após apresentação de recurso desde que antecedido de defesa, sendo ambos tempestivos, até quinze dias da ciência da decisão do Conselho de Recursos da Previdência Social - CRPS;
d) cinqüenta por cento, após o décimo quinto dia da ciência da decisão do Conselho de Recursos da Previdência Social - CRPS, enquanto não inscrito em Dívida Ativa;
III - ..............................................................................................
a) sessenta por cento, quando não tenha sido objeto de parcelamento;
b) setenta por cento, se houve parcelamento;
c) oitenta por cento, após o ajuizamento da execução fiscal, mesmo que o devedor ainda não tenha sido citado, se o crédito não foi objeto de parcelamento;
d) cem por cento, após o ajuizamento da execução fiscal, mesmo que o devedor ainda não tenha sido citado, se o crédito foi objeto de parcelamento.
§ 4o Na hipótese de as contribuições terem sido declaradas no documento a que se refere o inciso IV do art. 32, ou quando se tratar de empregador doméstico ou de empresa ou segurado dispensados de apresentar o citado documento, a multa de mora a que se refere o caput e seus incisos será reduzida em cinqüenta por cento." (NR)
"Art. 45. .......................................................................................
§ 1º Para
comprovar o exercício de atividade remunerada, com vistas à concessão de benefícios,
será exigido do contribuinte individual, a qualquer tempo, o recolhimento das
correspondentes contribuições.
§ 4o Sobre os valores apurados na forma dos §§ 2o e 3o incidirão juros moratórios de zero vírgula cinco por cento ao mês, capitalizados anualmente, e multa de dez por cento.
§ 6º O
disposto no § 4º não se aplica aos casos de contribuições em
atraso a partir da competência abril de 1995, obedecendo-se, a partir de então, às
disposições aplicadas às empresas em geral." (NR)
"Art. 85-A. Os tratados, as convenções e outros acordos internacionais de que Estado estrangeiro ou organismo internacional e o Brasil sejam partes, e que versem sobre matéria previdenciária, serão interpretados como lei especial." (NR)
Art. 2º A
Lei nº 8.213, de 24 de julho de 1991, passa a vigorar com as seguintes
alterações:
"Art. 11. .......................................................................................
I - ................................................................................................
i) o empregado de organismo oficial internacional ou estrangeiro em funcionamento no Brasil, salvo quando coberto por regime próprio de previdência social;
V - como contribuinte individual:
a) a pessoa física, proprietária ou não, que explora atividade agropecuária ou pesqueira, em caráter permanente ou temporário, diretamente ou por intermédio de prepostos e com auxílio de empregados, utilizados a qualquer título, ainda que de forma não contínua;
b) a pessoa física, proprietária ou não, que explora atividade de extração mineral – garimpo –, em caráter permanente ou temporário, diretamente ou por intermédio de prepostos, com ou sem o auxílio de empregados, utilizados a qualquer título, ainda que de forma não contínua;
c) o ministro de confissão religiosa e o membro de instituto de vida consagrada, de congregação ou de ordem religiosa, quando mantidos pela entidade a que pertencem, salvo se filiados obrigatoriamente à Previdência Social em razão de outra atividade ou a outro regime previdenciário, militar ou civil, ainda que na condição de inativos;
d) o brasileiro civil que trabalha no exterior para organismo oficial internacional do qual o Brasil é membro efetivo, ainda que lá domiciliado e contratado, salvo quando coberto por regime próprio de previdência social;
e) o titular de firma individual urbana ou rural, o diretor não empregado e o membro de conselho de administração de sociedade anônima, o sócio solidário, o sócio de indústria, o sócio gerente e o sócio cotista que recebam remuneração decorrente de seu trabalho em empresa urbana ou rural, e o associado eleito para cargo de direção em cooperativa, associação ou entidade de qualquer natureza ou finalidade, bem como o síndico ou administrador eleito para exercer atividade de direção condominial, desde que recebam remuneração;
f) quem presta serviço de natureza urbana ou rural, em caráter eventual, a uma ou mais empresas, sem relação de emprego;
g) a pessoa física que exerce, por conta própria, atividade econômica de natureza urbana, com fins lucrativos ou não;
h) o trabalhador avulso, assim entendido quem presta, a diversas empresas, sem vínculo empregatício, serviços de natureza urbana ou rural definidos no regulamento;
§ 5º Aplica-se
o disposto na alínea "g" do inciso I do caput ao ocupante de cargo de
Ministro de Estado, de Secretário Estadual, Distrital ou Municipal, sem vínculo efetivo
com a União, Estados, Distrito Federal e Municípios, suas autarquias, ainda que em
regime especial, e fundações." (NR)
"Art. 12. O servidor civil ocupante de cargo efetivo ou o militar da União, dos Estados, do Distrito Federal ou dos Municípios, bem como o das respectivas autarquias e fundações, são excluídos do Regime Geral de Previdência Social consubstanciado nesta Lei, desde que amparados por regime próprio de previdência social.
§ 1º Caso
o servidor ou o militar, amparados por regime próprio de previdência social, sejam
requisitados para outro órgão ou entidade cujo regime previdenciário não permita a
filiação, nessa condição, permanecerão vinculados ao regime de origem, obedecidas as
regras que cada ente estabeleça acerca de sua contribuição.
§ 2º Caso
o servidor ou o militar venham a exercer, concomitantemente, uma ou mais atividades
abrangidas pelo Regime Geral de Previdência Social, tornar-se-ão segurados obrigatórios
em relação a essas atividades." (NR)
"Art. 14. .......................................................................................
Parágrafo único. Equipara-se a empresa, para os efeitos desta Lei, o contribuinte individual em relação a segurado que lhe presta serviço, bem como a cooperativa, a associação ou entidade de qualquer natureza ou finalidade, a missão diplomática e a repartição consular de carreira estrangeiras."(NR)
"Art. 18. .......................................................................................
§ 1º Somente
poderão beneficiar-se do auxílio-acidente os segurados incluídos no inciso I, na
alínea "h" do inciso V e no inciso VII do art. 11.
" (NR)
"Art. 25. .......................................................................................
I - auxílio-doença, aposentadoria por invalidez e salário-maternidade: doze contribuições mensais;
Parágrafo único. Em caso de parto antecipado, o período de carência a que se refere o inciso I será reduzido em número de contribuições equivalente ao número de meses em que o parto foi antecipado." (NR)
"Art. 26. .......................................................................................
I - pensão por morte, auxílio-reclusão, salário-família e auxílio-acidente;
" (NR)
"Art. 27. .......................................................................................
I - referentes ao período a partir da data da filiação ao Regime Geral de Previdência Social, no caso do segurado empregado;
II - realizadas a contar da data do efetivo pagamento da primeira contribuição sem atraso, não sendo consideradas para este fim as contribuições recolhidas com atraso referentes a competências anteriores, no caso dos segurados empregado doméstico, contribuinte individual, facultativo e especial."(NR)
"Art. 29. O salário-de-benefício consiste:
I - para os benefícios de que tratam as alíneas "b" e "c" do inciso I do art. 18, na média aritmética simples de todos os salários-de-contribuição, multiplicada pelo fator previdenciário;
II - para os benefícios de que tratam as alíneas "a", "d", "e" e "h" do inciso I do art. 18, na média aritmética simples de todos os salários-de-contribuição.
§ 6º No
caso de segurado especial, o salário-de-benefício consiste:
I - para os benefícios de que tratam as alíneas "b" e "c" do inciso I do art. 18, em um treze avos da média aritmética simples de todos os valores sobre os quais incidiu a sua contribuição anual, multiplicada pelo fator previdenciário;
II - para os benefícios de que tratam as alíneas "a", "d", "e" e "h" do inciso I do art. 18, em um treze avos da média aritmética simples de todos os valores sobre os quais incidiu a sua contribuição anual.
§ 7º O
fator previdenciário será calculado considerando-se a idade, a expectativa de sobrevida
e o tempo de contribuição do segurado ao se aposentar, segundo a fórmula constante do
Anexo a esta Lei.
§ 8º Para
efeito do disposto no parágrafo anterior, a expectativa de sobrevida do segurado na idade
da aposentadoria será obtida a partir da tábua completa de mortalidade construída pelo
Instituto Brasileiro de Geografia e Estatística, considerando-se a média nacional única
para ambos os sexos." (NR)
"Art. 34. .......................................................................................
I - para o segurado empregado, os salários-de-contribuição referentes aos meses de contribuições devidas, ainda que não recolhidas pela empresa, sem prejuízo da respectiva cobrança e da aplicação das penalidades cabíveis;
" (NR)
"Art. 35. Ao segurado empregado que tenha cumprido todas as condições para a concessão do benefício pleiteado, mas não possa comprovar o valor dos seus salários-de-contribuição no período básico de cálculo, será concedido o benefício de valor mínimo, devendo esta renda ser recalculada, quando da apresentação de prova dos salários-de-contribuição." (NR)
"Art. 43. .......................................................................................
§ 1º
.............................................................................................
I - ao segurado empregado, a contar do décimo sexto dia do afastamento da atividade ou a partir da entrada do requerimento, se entre o afastamento e a entrada do requerimento decorrerem mais de trinta dias;
II - ao segurado empregado doméstico, contribuinte individual, especial e facultativo, a contar da data do início da incapacidade ou da data da entrada do requerimento, se entre essas datas decorrerem mais de trinta dias.
§ 2º Durante
os primeiros quinze dias de afastamento da atividade por motivo de invalidez, caberá à
empresa pagar ao segurado empregado o salário." (NR)
"Art. 48. .......................................................................................
§ 1º Os
limites fixados no caput são reduzidos para sessenta e cinqüenta e cinco anos no
caso de trabalhadores rurais, respectivamente homens e mulheres, referidos na alínea
"a" do inciso I, nas alíneas "f" e "h" do inciso V e no
inciso VII do art. 11.
" (NR)
"Art. 60. O auxílio-doença será devido ao segurado empregado a contar do décimo sexto dia do afastamento da atividade, e, no caso dos demais segurados, a contar da data do início da incapacidade e enquanto ele permanecer incapaz.
§ 3º Durante
os primeiros quinze dias consecutivos ao do afastamento da atividade por motivo de
doença, incumbirá à empresa pagar ao segurado empregado o seu salário integral.
" (NR)
"Art. 67. O pagamento do salário-família é condicionado à apresentação da certidão de nascimento do filho ou da documentação relativa ao equiparado ou ao inválido, e à apresentação anual de atestado de vacinação obrigatória e de comprovação de freqüência à escola do filho ou equiparado, nos termos do regulamento." (NR)
"Art. 71. O salário-maternidade é devido à segurada da Previdência Social, durante cento e vinte dias, com início no período entre vinte e oito dias antes do parto e a data de ocorrência deste, observadas as situações e condições previstas na legislação no que concerne à proteção à maternidade, sendo pago diretamente pela Previdência Social." (NR)
"Art. 72. O salário-maternidade para a segurada empregada ou trabalhadora avulsa consistirá numa renda mensal igual a sua remuneração integral." (NR)
"Art. 73. O salário-maternidade para as demais seguradas consistirá:
I - em um valor correspondente ao do seu último salário-de-contribuição, para a segurada empregada doméstica;
II - em um doze avos do valor sobre o qual incidiu sua última contribuição anual, para a segurada especial;
III - em um doze avos da soma dos doze últimos salários-de-contribuição, apurados em um período não superior a quinze meses, para as demais seguradas". (NR)
Art. 3º Não
poderão ser objeto de parcelamento as contribuições do segurado de que trata a alínea
"h" do inciso V do art. 12 da Lei nº 8.212, de 1991, com a
redação dada por esta Lei, descontadas até o dia anterior à data de publicação desta
Lei.
Art. 4º Para
o segurado filiado à Previdência Social até o dia anterior à data de publicação
desta Lei, que cumprir as condições exigidas para a concessão dos benefícios do Regime
Geral de Previdência Social, no cálculo do salário-de-benefício será considerada a
média aritmética simples de todos os salários-de-contribuição, observado, como termo
final, a competência julho de 1994 e o disposto nos incisos I e II do art. 29 da Lei nº
8.213, de 1991, com a redação dada por esta Lei.
§ 1º Quando
se tratar de segurado especial, no cálculo do salário-de-benefício serão considerados
um treze avos da média aritmética simples de todos os valores sobre os quais incidiu a
sua contribuição anual, observado, como termo final, a competência julho de 1994 e o
disposto nos incisos I e II do § 6º do art. 29 da Lei nº
8.213, de 1991, com a redação dada por esta Lei.
§ 2º No
caso das aposentadorias de que tratam as alíneas "b", "c" e
"d" do inciso I do art. 18 da Lei nº 8.213, de 1991, o divisor
considerado no cálculo da média a que se refere o caput e o § 1º
não poderá ser inferior ao número de meses decorridos entre julho de 1994 e a data de
requerimento do benefício, apurados em um período não superior em vinte por cento
àquele considerado no divisor.
Art. 5º Considera-se
salário-de-contribuição, para os segurados contribuinte individual e facultativo
filiados ao Regime Geral de Previdência Social até o dia anterior à data de
publicação desta Lei, o salário-base, determinado conforme o art. 29 da Lei nº
8.212, de 1991, com a redação vigente naquela data.
§ 1º O
número mínimo de meses de permanência em cada classe da escala de salários-base de que
trata o art. 29 da Lei nº 8.212, de 1991, com a redação anterior à
data de publicação desta Lei, será reduzido, gradativamente, em doze meses a cada ano,
até a extinção da referida escala.
§ 2º Havendo
a extinção de uma determinada classe em face do disposto no parágrafo anterior, a
classe subseqüente será considerada como classe inicial, cujo salário-base variará
entre o valor correspondente ao da classe extinta e o da nova classe inicial.
§ 3º Após
a extinção da escala de salários-base de que trata o § 1º,
entender-se-á por salário-de-contribuição, para os segurados contribuinte individual e
facultativo, o disposto nos incisos III e IV do art. 28 da Lei nº 8.212,
de 1991, com a redação dada por esta Lei.
Art. 6º A
concessão do salário-maternidade, para as seguradas empregada, empregada doméstica,
trabalhadora avulsa e especial filiadas à Previdência Social até o dia anterior à data
de publicação desta Lei, independe de carência.
Art. 7º Esta
Lei entra em vigor na data de sua publicação, produzindo efeitos, quanto à majoração
de contribuição e ao disposto no § 4º do art. 30 da Lei nº
8.212, de 1991, com a redação dada por esta Lei, a partir do dia primeiro do mês
seguinte ao nonagésimo dia daquela publicação, ficando mantida, até essa data, a
obrigatoriedade dos recolhimentos praticados na forma da legislação anterior.
Art. 8º Revogam-se
a Lei Complementar no 84, de 18 de janeiro de 1996, os incisos III, IV e
VI do art. 12 e o art. 29 da Lei no 8.212, de 24 de julho de 1991, os
incisos III, IV e VI do art. 11, o § 1º do art. 29 e o parágrafo
único do art. 113 da Lei nº 8.213, de 24 de julho de 1991.
Brasília,
ANEXO
(§ 7o do art. 29 da Lei no 8.213, de 24 de julho de 1991)
CÁLCULO DO FATOR PREVIDENCIÁRIO
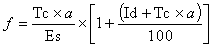
Onde:
f =
fator previdenciário;Es = expectativa de sobrevida no momento da aposentadoria;
Tc = tempo de contribuição até o momento da aposentadoria;
Id = idade no momento da aposentadoria;
a
= alíquota de contribuição correspondente a 0,31.